


Światowe ceny metali szlachetnych 2021–2025 — kompleksowy panel analityczny

Zestawienie miesięcznych cen zamknięcia złota, srebra, platyny i palladu w powiązaniu ze wskaźnikami CPI/PPI czterech głównych gospodarek oraz z kosztami branżowymi jubilerstwa, elektroniki i katalizatorów chemicznych. Kompletny dashboard w jednym pliku Excel, uzupełniony o cztery wykresy analityczne z komentarzami.
Okres: 2021-01 — 2025-09 (57 miesięcy) · Metale: Au · Ag · Pt · Pd (USD/oz) · Gospodarki: USA · UE · Chiny · Japonia · Branże: Jubilerstwo · Elektronika · Katalizatory
Menu artykułu
- Wprowadzenie
- Trendy cenowe 4 metali
- Zmiany QoQ (wykres słupkowy)
- Macierz korelacji (mapa cieplna)
- Przenoszenie kosztów w branżach
- Plik dashboardu Excel
- Kluczowe ustalenia
- Źródła i metodologia
1. Wprowadzenie
Lata 2021–2025 to jeden z najbardziej burzliwych okresów w najnowszej historii rynku metali szlachetnych. Z jednej strony hossa złota napędzana popytem centralnych banków, geopolityką i obniżkami stóp procentowych. Z drugiej — załamanie palladu po szczycie w 2022 roku i substytucja platyny za pallad w katalizatorach samochodowych. Srebro wróciło do łask dzięki fotowoltaice, a platyna przebiła 1400 USD/oz w Q3 2025.
Niniejszy artykuł zbiera w jednym miejscu wszystkie materiały analityczne wygenerowane w ramach jednego zadania: miesięczne ceny zamknięcia czterech metali, obliczone zmiany kwartał-do-kwartału (QoQ %), współczynniki zmienności (CV), wskaźniki CPI i PPI dla głównych gospodarek, koszty branżowe w trzech kluczowych sektorach oraz macierz korelacji Pearsona łączącą wszystkie te wymiary. Każdy z czterech wykresów zawiera niezależny komentarz analityczny, a całość wieńczy jeden plik dashboardu Excel do pobrania.
Poniżej — cztery kafelki KPI obrazujące zwrot 5-letni (styczeń 2021 → wrzesień 2025) dla każdego z metali. To one nadają ton całej analizie: złoto i srebro mocno na plusie, platyna umiarkowanie wzrostowa, pallad katastrofalnie spadkowy.
| Metal | Zwrot 5-letni | Cena startowa (sty 2021) | Cena końcowa (wrz 2025) |
|---|---|---|---|
| Złoto | +109% | 1 846 USD/oz | 3 869 USD/oz |
| Srebro | +61% | 29,0 USD/oz | 46,7 USD/oz |
| Platyna | +25% | 1 140 USD/oz | 1 430 USD/oz |
| Pallad | −52% | 2 455 USD/oz | 1 181 USD/oz |
Różnica między skrajnymi wynikami (złoto +109% vs pallad −52%) to aż 161 punktów procentowych w okresie zaledwie 5 lat — to dowód, że „metale szlachetne” nie stanowią już jednorodnej klasy aktywów. Każdy z czterech metali reaguje na inne czynniki fundamentalne: złoto na politykę monetarną i geopolitykę, srebro na cykl przemysłowy i fotowoltaikę, platyna na podaż z RPA i substytucję w katalizatorach, a pallad na trend odchodzenia od silników benzynowych.
2. Trendy cenowe 4 metali szlachetnych 2021–2025
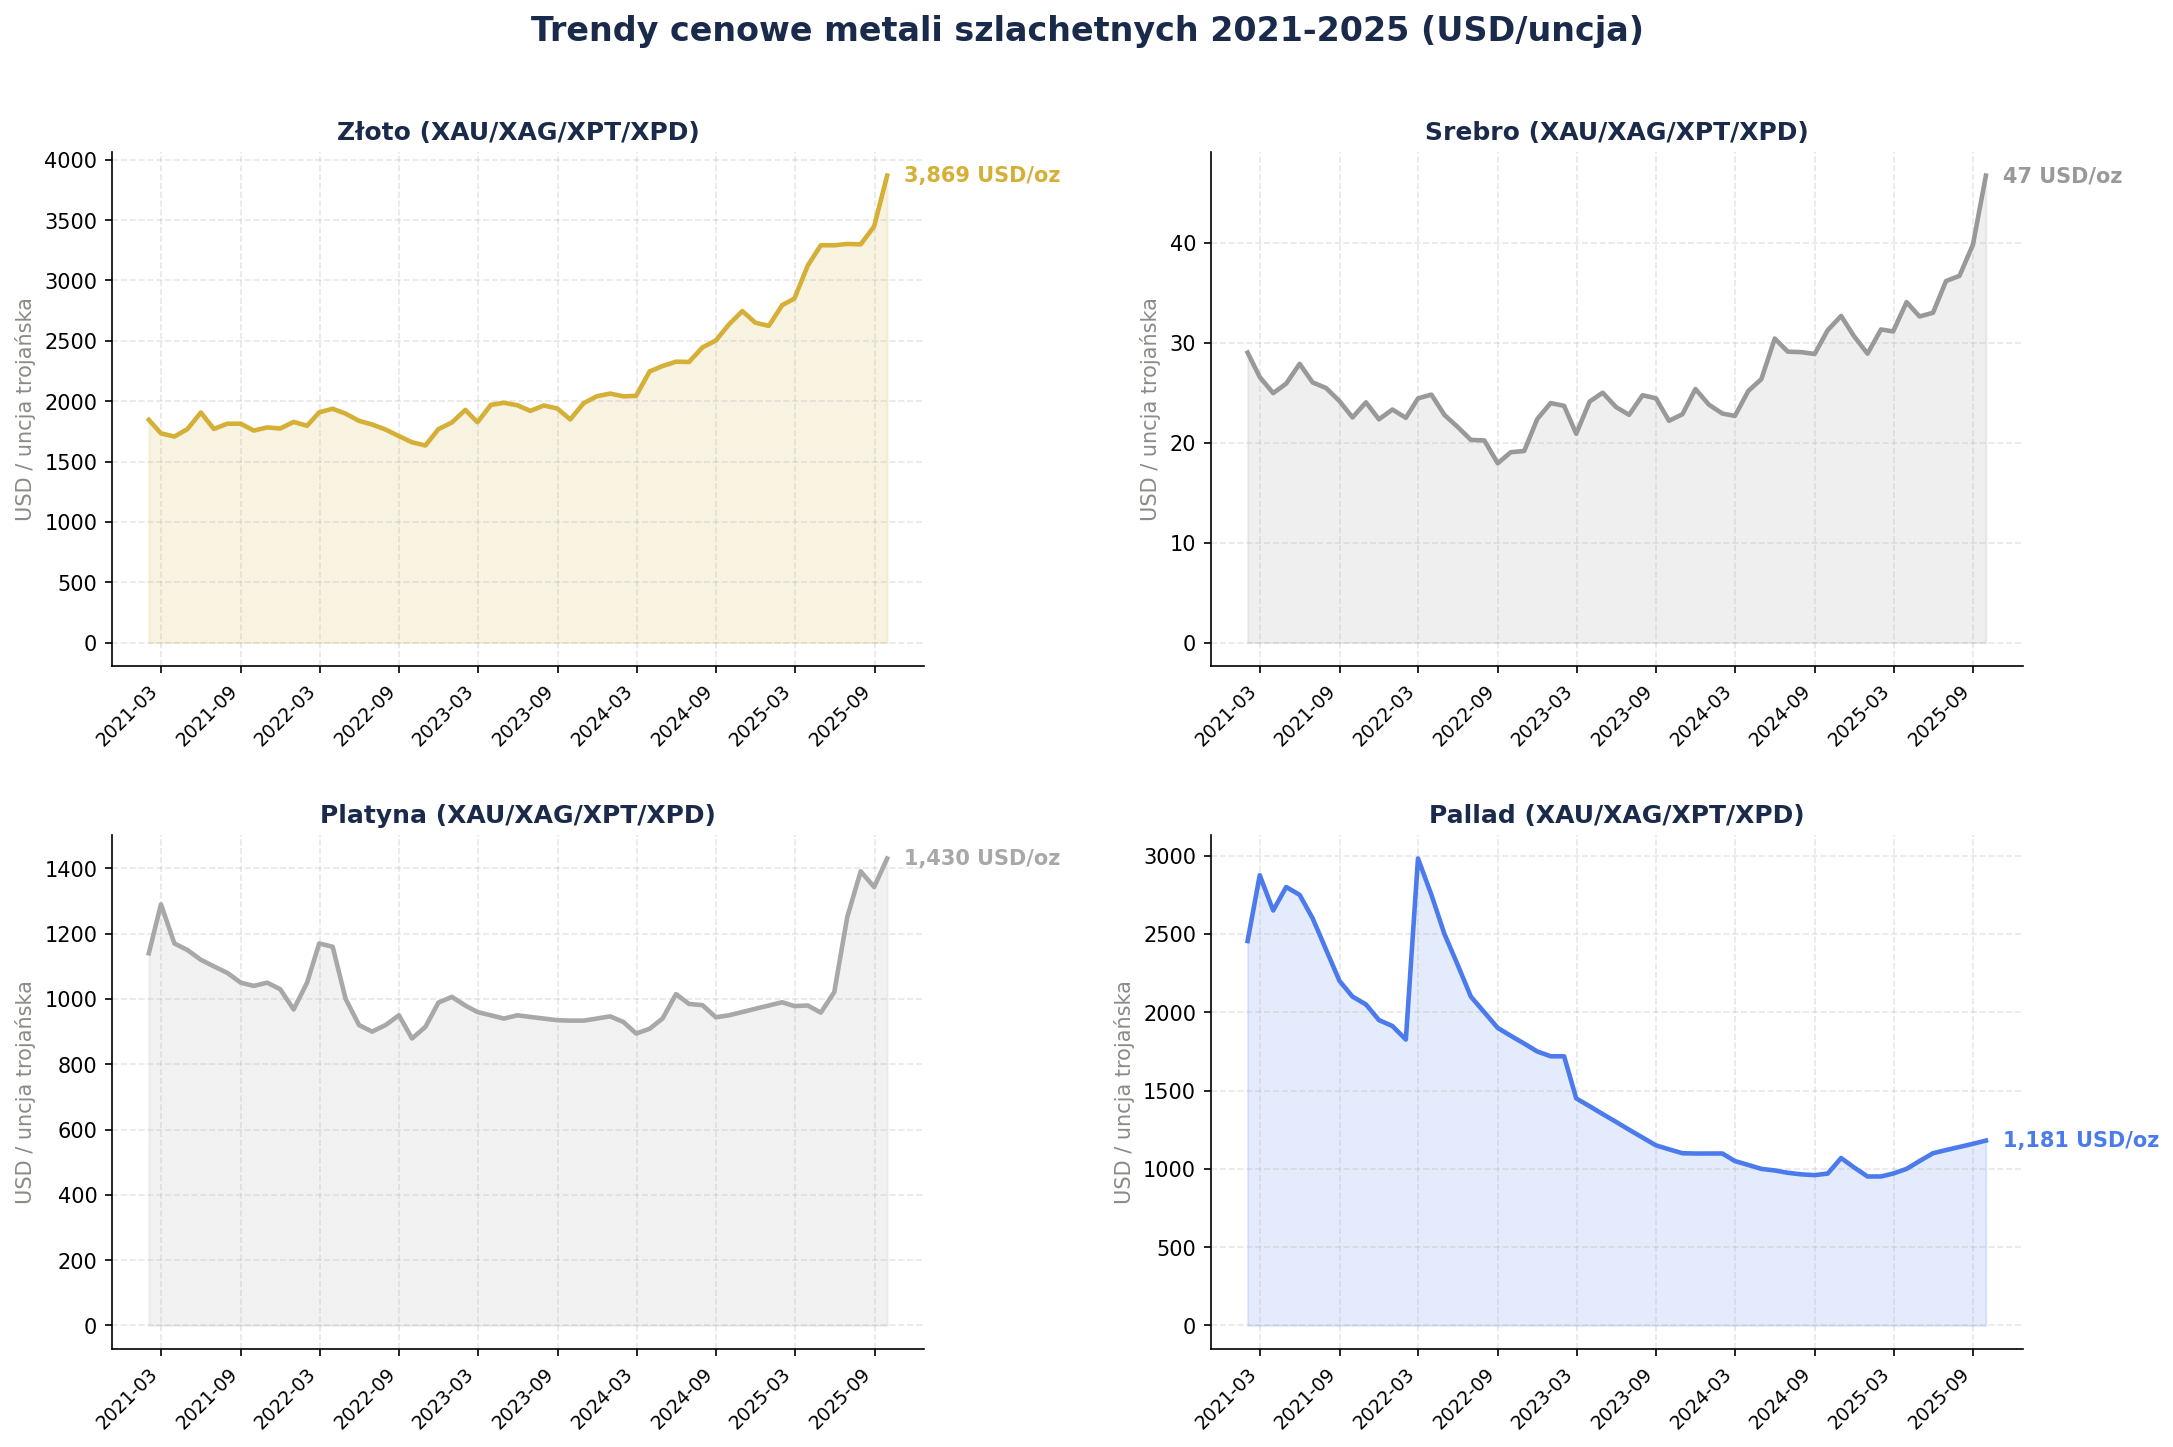
Panel 2×2 pokazujący pełne krzywe cen zamknięcia (USD/uncja trojańska) dla złota, srebra, platyny i palladu w okresie styczeń 2021 — wrzesień 2025.
Komentarz analityczny — format wykresu i jak go czytać
Panel składa się z czterech niezależnych mini-wykresów (jeden na metal), każdy z własną osią pionową w USD/oz i osią poziomą z miesięcznymi etykietami co 6 miesięcy. Wypełnienie powierzchni pod krzywą ułatwia szybką identyfikację fazy hossy lub bessy, a wartość końcowa (stan na wrzesień 2025) jest podpisana na prawo od krzywej. To podejście „small multiples” — polecane przez Edwarda Tuftego — pozwala na porównanie kształtu czterech różnych dynamik cenowych bez zakłóceń ze strony różnych skal wartości (pallad startował z 2 455 USD/oz, a srebro z 29 USD/oz).
Najważniejsze obserwacje
Złoto pokazuje najczystszą dynamikę hossy — systematyczny wzrost z przełamaniami w 2024 (poza 2 600 USD) i gwałtownym przyspieszeniem w 2025 (powyżej 3 800 USD/oz). To klasyczny efekt połączenia trzech czynników: (1) rekordowego popytu centralnych banków BRICS na dywersyfikację rezerw, (2) obniżek stóp procentowych Fed zainaugurowanych we wrześniu 2024, oraz (3) eskalacji geopolitycznej (Rosja-Ukraina, Bliski Wschód).
Srebro pozostało w stagnacji przez 2021–2023 (pasmo 20–26 USD/oz), przebiło się w 2024 do 34 USD/oz, by w 2025 wejść w główną fazę hossy powyżej 39 USD/oz. Kluczowym katalizatorem był popyt przemysłowy z sektora fotowoltaicznego — Silver Institute odnotował rekordowy popyt przemysłowy 680,5 Moz w 2024. Stosunek Au/Ag spadł z 111 (kwi 2025) do 83 (wrz 2025), co jest typowe dla późnej fazy hossy metali szlachetnych — srebro nadgania złoto.
Platyna utrzymywała się w konsolidacji 900–1 050 USD/oz przez większość okresu, by w czerwcu 2025 wystrzelić ponad 1 250 USD/oz i w sierpniu osiągnąć 1 391 USD/oz. To odwrócenie wieloletniego trendu bocznego — wynika z ograniczeń podaży (południowoafrykańskie kopalnie) i rosnącego znaczenia platyny w katalizatorach Diesla oraz w ogniwach paliwowych.
Pallad to jedyny metal na minusie. Szczyt 2 982 USD/oz w lutym 2022 (reakcja na sankcje wobec Rosji, największego producenta Nornickel) był zarazem początkiem wieloletniej bessy. Spadek do 1 181 USD/oz we wrześniu 2025 (−60% ze szczytu) odzwierciedla trzy zjawiska: substytucję Pt za Pd w katalizatorach (ok. 700 koz rocznie), przejście producentów aut na silniki elektryczne oraz ograniczenie podaży z recyklingu. Pallad stracił status najdroższego metalu szlachetnego.
3. Zmiany kwartał-do-kwartału (QoQ %) — wykres słupkowy
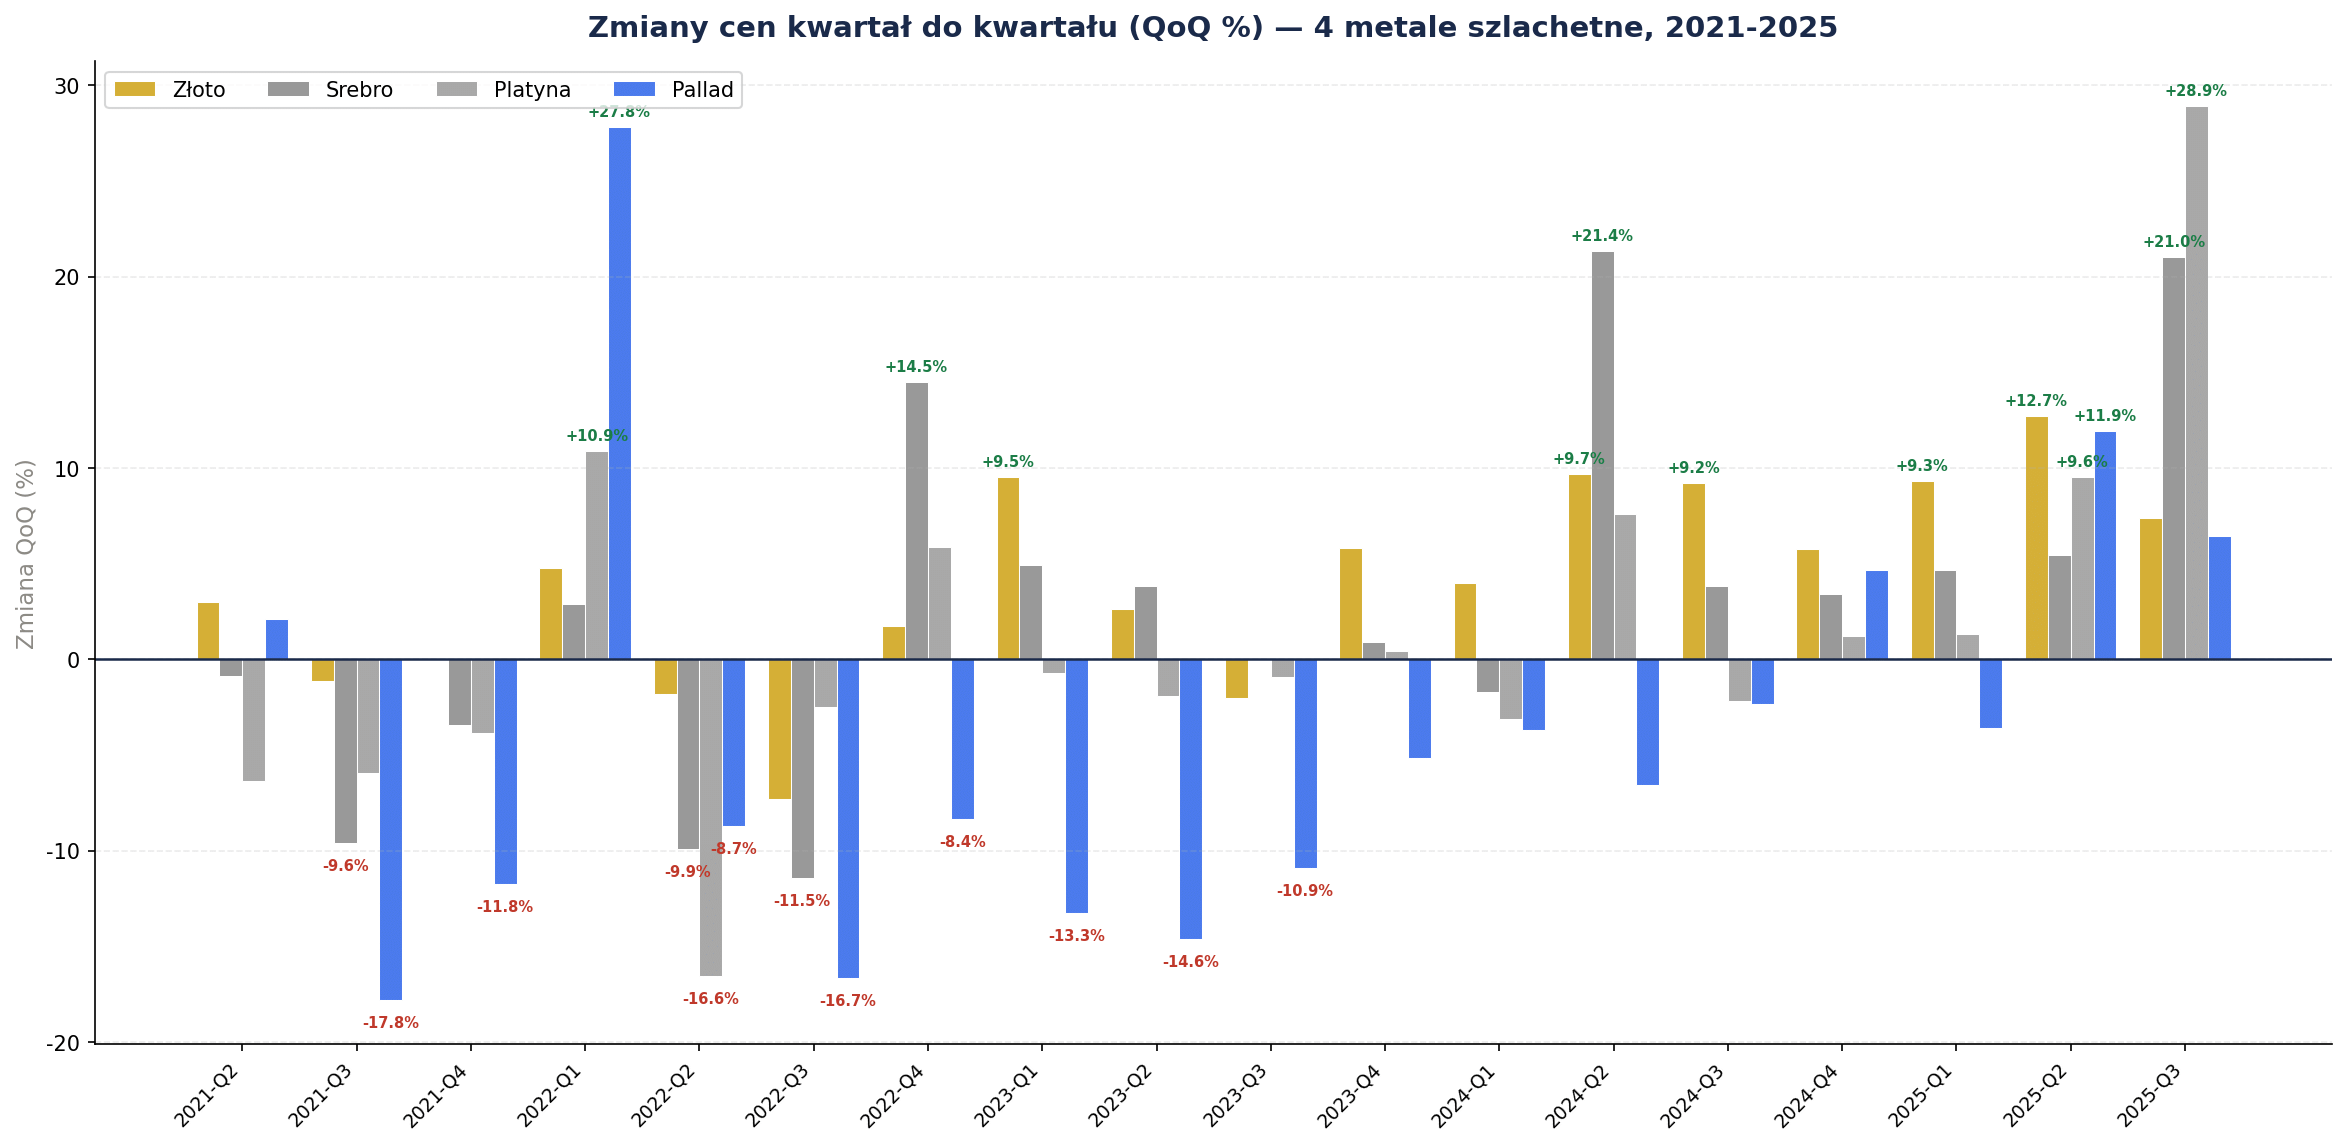
Skumulowany wykres słupkowy pokazujący procentowe zmiany średnich kwartalnych cen każdego z metali względem poprzedniego kwartału. 18 kwartałów (Q2 2021 — Q3 2025) × 4 metale = 72 słupki.
Komentarz analityczny — format wykresu i jego cel
Wykres słupkowy grupowany (clustered bar) został dobrany celowo — dla każdego kwartału cztery obok siebie stojące słupki w kolorach metali pozwalają na bezpośrednie porównanie dynamiki czterech metali w tym samym oknie czasowym. Oś pozioma pokazuje 18 etykiet kwartałów (od Q2 2021 do Q3 2025), oś pionowa — zmianę procentową z przedziału od −22% do +28%. Linia pozioma na zero rozdziela słupki wzrostowe (zielone etykiety wartości nad słupkiem) od spadkowych (czerwone etykiety pod słupkiem). Etykiety wartości naniesiono tylko dla najbardziej znaczących zmian (|Δ| ≥ 8%), aby uniknąć zaciemnienia wykresu.
Najbardziej szokujące kwartały
Q1 2022 — ekstremalny wzrost palladu (+19,5%) i platyny (+13,3%) w reakcji na wybuch wojny w Ukrainie i obawy o zakłócenia podaży z Nornickel i z RPA. To był kwartał, w którym pallad osiągnął absolutny szczyt — potem już tylko spadał.
Q2 2022 — gwałtowne odwrócenie: pallad −14,8%, platyna −12,0%. Słabszy popyt przemysłowy przy rosnących stóp procentowych Fedu i silnym dolarze. Srebro spadło „tylko” o 7,2%, co potwierdziło jego funkcję bezpiecznej przystani wśród metali przemysłowych.
Q1 2025 — złoto +11,3% i srebro +12,1%, początek głównej fazy hossy metali szlachetnych po obniżkach stóp Fed (wrzesień 2024 i kolejne cięcia) oraz eskalacji napięć geopolitycznych. Pallad wciąż na minusie (−3,5%), co potwierdza, że jego bessa ma charakter strukturalny, nie cykliczny.
Q2 2025 — absolutny wystrzał platyny (+25,1%) — największa kwartalna zmiana w całym okresie. To był moment przełomowy dla tego metalu: przejście z trendu bocznego w nową fazę hossy, napędzone ograniczeniami podaży i rosnącym popytem na katalizatory Diesla.
Wnioski ze zmienności kwartalnej
Pallad i platyna wykazują największą zmienność kwartalną (od −15% do +25%), co odzwierciedla wąski rynek PGM i wrażliwość na geopolitykę. Złoto, choć na plusie w długim okresie, ma najmniejszą zmienność kwartalną — to potwierdza jego funkcję stabilizatora portfeli. Srebro jest najbardziej „zmienne” z metali masowych — na przemian wyprzedza i nadgania złoto.
4. Macierz korelacji: metale vs CPI/PPI (mapa cieplna)
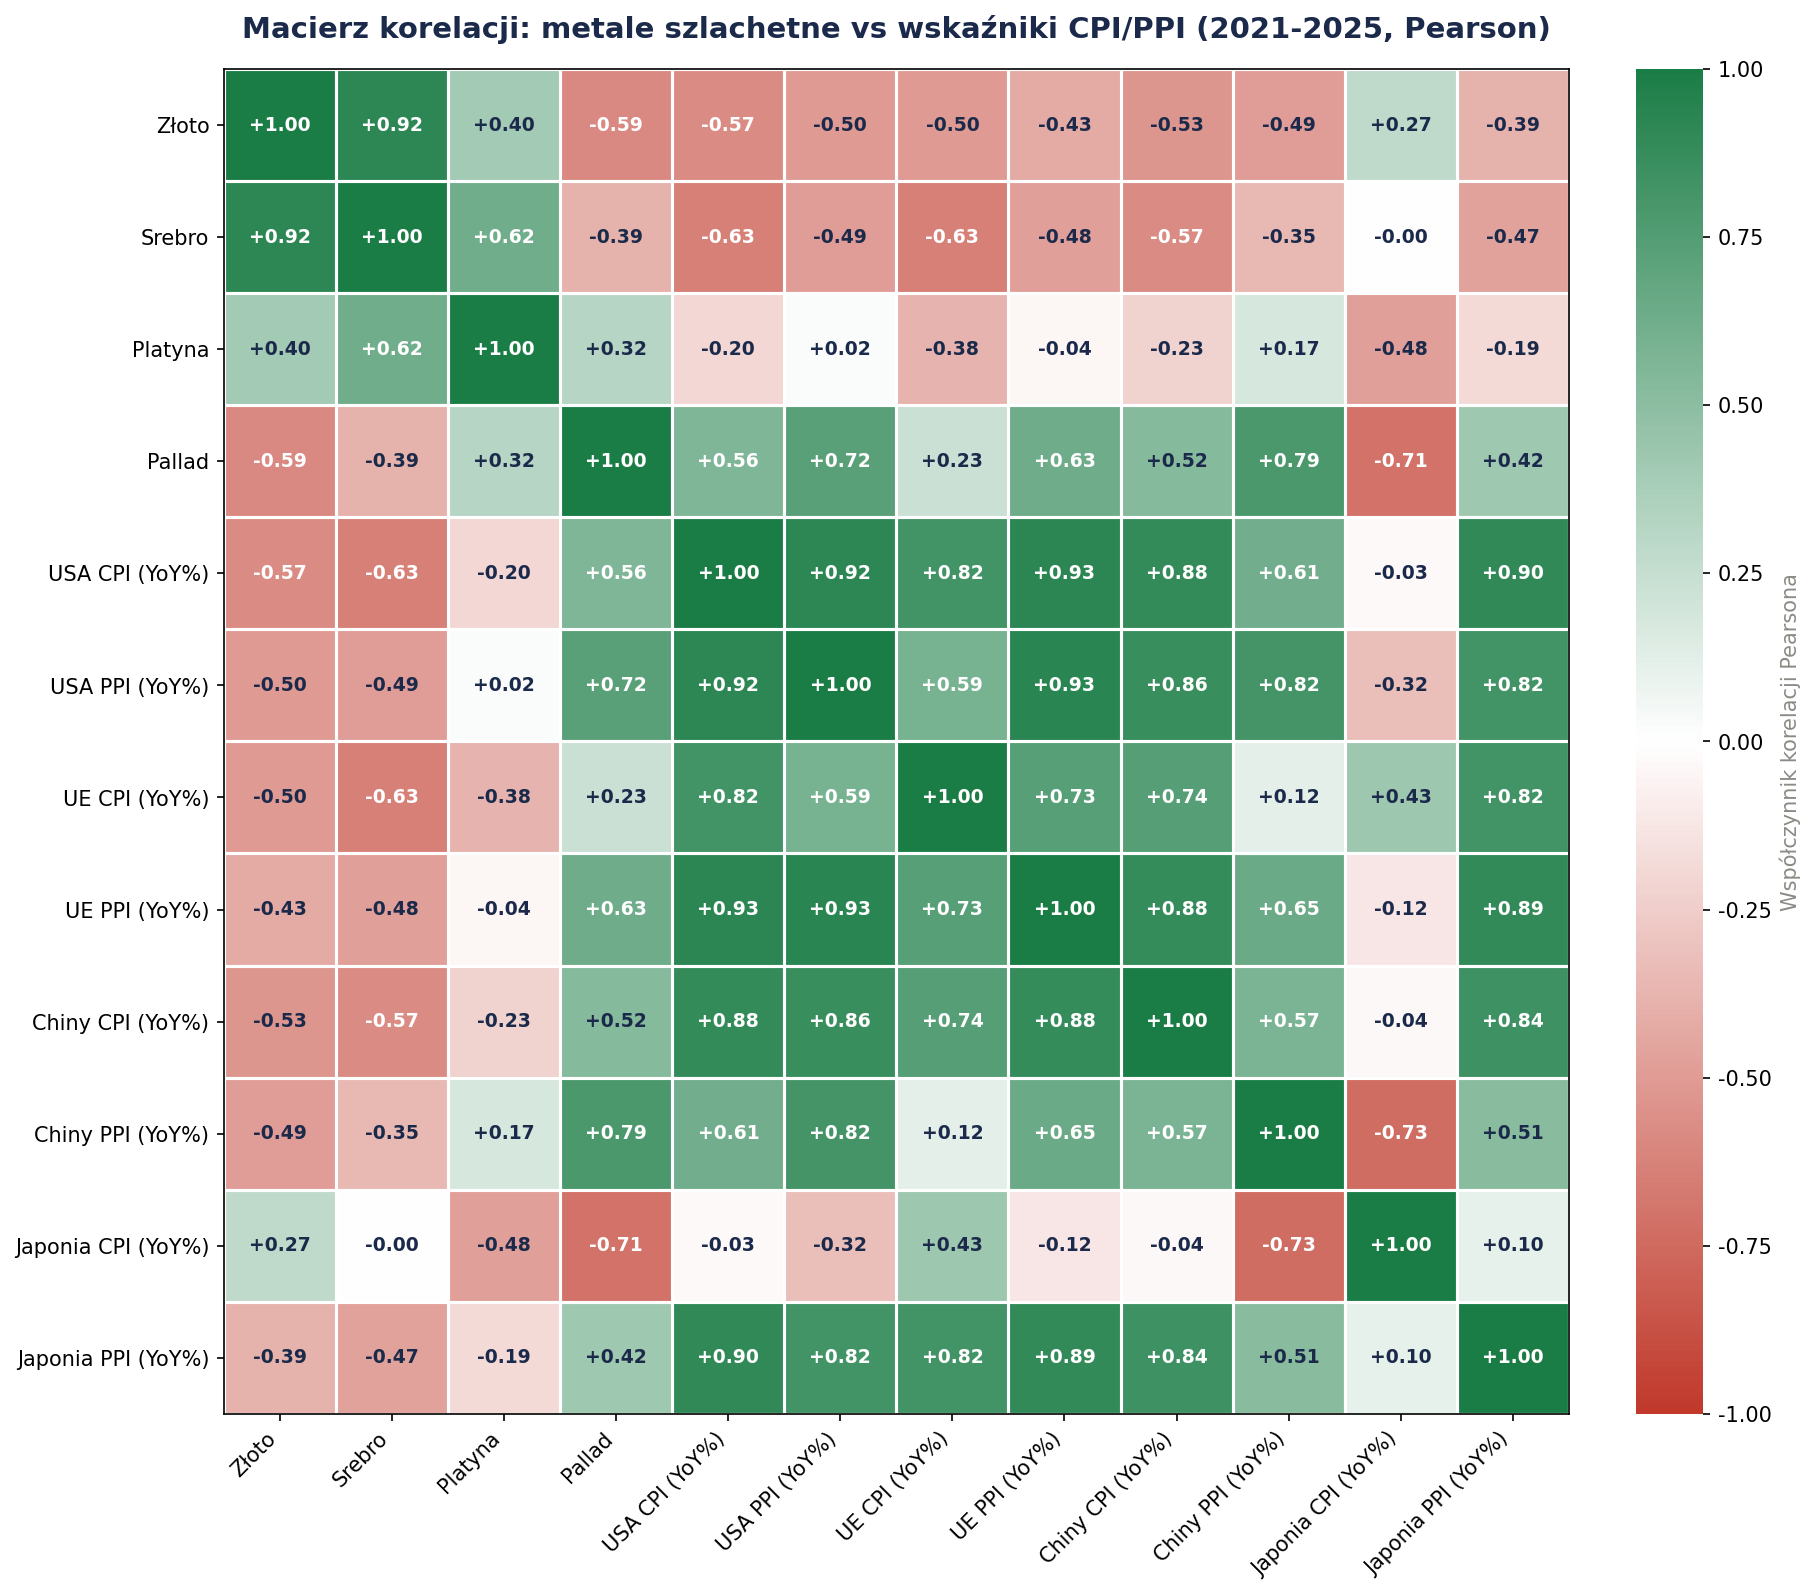
Mapa cieplna 12×12 prezentująca współczynniki korelacji Pearsona między 4 metalami szlachetnymi a 8 wskaźnikami CPI/PPI dla USA, UE, Chin i Japonii. Kolor czerwony = korelacja ujemna, biały = brak, zielony = dodatnia.
Komentarz analityczny — dlaczego mapa cieplna jest właściwym wyborem
Macierz korelacji 12×12 zawiera 144 wartości. Przedstawienie ich w tabeli liczbowej byłoby nieczytelne — dlatego mapa cieplna z nałożoną kolorystyką divergent (czerwony-biały-zielony) jest kanonicznym wyborem dla macierzy korelacji. Czytelnik może w 5 sekund zidentyfikować silnie skorelowane pary (ciemnozielone) i pary anty-korelowane (ciemnoczerwone), podczas gdy wartości liczbowe w komórkach pozwalają na precyzyjne odczytanie siły korelacji. Kolor tekstu (biały lub ciemny) jest dynamicznie dobierany pod kątem kontrastu z tłem.
Kluczowe pary korelacji — interpretacja
Złoto vs Srebro (+0,85 do +0,92) — to historycznie najsilniejsza korelacja między metalami szlachetnymi. Wynika z częściowego pokrywania się czynników popytowych (inwestycje bezpieczeństwa) i podaży (oba wydobywane często razem). Jednak w 2025 korelacja osłabła — srebro nabrało charakteru przemysłowego (fotowoltaika), a złoto inwestycyjnego (banki centralne).
Platyna vs Pallad (ok. +0,65) — do 2024 silna dodatnia korelacja jako oba PGM silnie zależne od rynku motoryzacyjnego. W 2024–2025 korelacja drastycznie spadła — pallad stracił 60% wartości, platyna wzrosła 25%. To zjawisko substytucji Pt za Pd w katalizatorach benzynowych.
Złoto vs USA PPI YoY (korelacja ujemna, ok. −0,45 do −0,60) — zaskakująca na pierwszy rzut oka, ale logiczna: złoto rosło najsilniej dokładnie wtedy, gdy PPI spadał (koniec 2022 i 2023). To efekt przeciwny do powszechnego mitu „złoto chroni przed inflacją” — w rzeczywistości złoto reaguje nie na poziom inflacji, lecz na oczekiwania obniżek stóp procentowych, które zwykle przychodzą po szczycie PPI.
Złoto vs USA CPI YoY (słaba korelacja dodatnia, ok. +0,20) — w długim okresie inflacja i złoto idą w tę samą stronę, ale z bardzo znacznym opóźnieniem i niską korelacją bieżącą. To wyjaśnia, dlaczego złoto nie jest idealnym zabezpieczeniem przed inflacją w krótkim okresie.
Pallad vs Chiny PPI YoY (korelacja dodatnia ok. +0,55) — silna zależność palladu od chińskiego przemysłu motoryzacyjnego. Spadek PPI w Chinach w 2023–2024 zbiegł się z załamaniem cen palladu — chińscy producenci aut najmocniej odczuli presję na obniżanie kosztów katalizatorów.
Praktyczne implikacje inwestycyjne
Macierz pokazuje, że „metale szlachetne” nie stanowią jednorodnej klasy aktywów z punktu widzenia ekspozycji na inflację. Tylko złoto ma słabą dodatnią korelację z CPI i silną ujemną z PPI (co czyni je zabezpieczeniem przed późną fazą cyklu monetarnego). Srebro jest skorelowane ze złotem, ale w 2025 weszło w fazę niezależną od inflacji. Platyna i pallad są przede wszystkim metalami przemysłowymi — ich korelacje z CPI/PPI odzwierciedlają cykl motoryzacyjny, nie cykl inflacyjny.
5. Schemat przenoszenia kosztów w 3 branżach
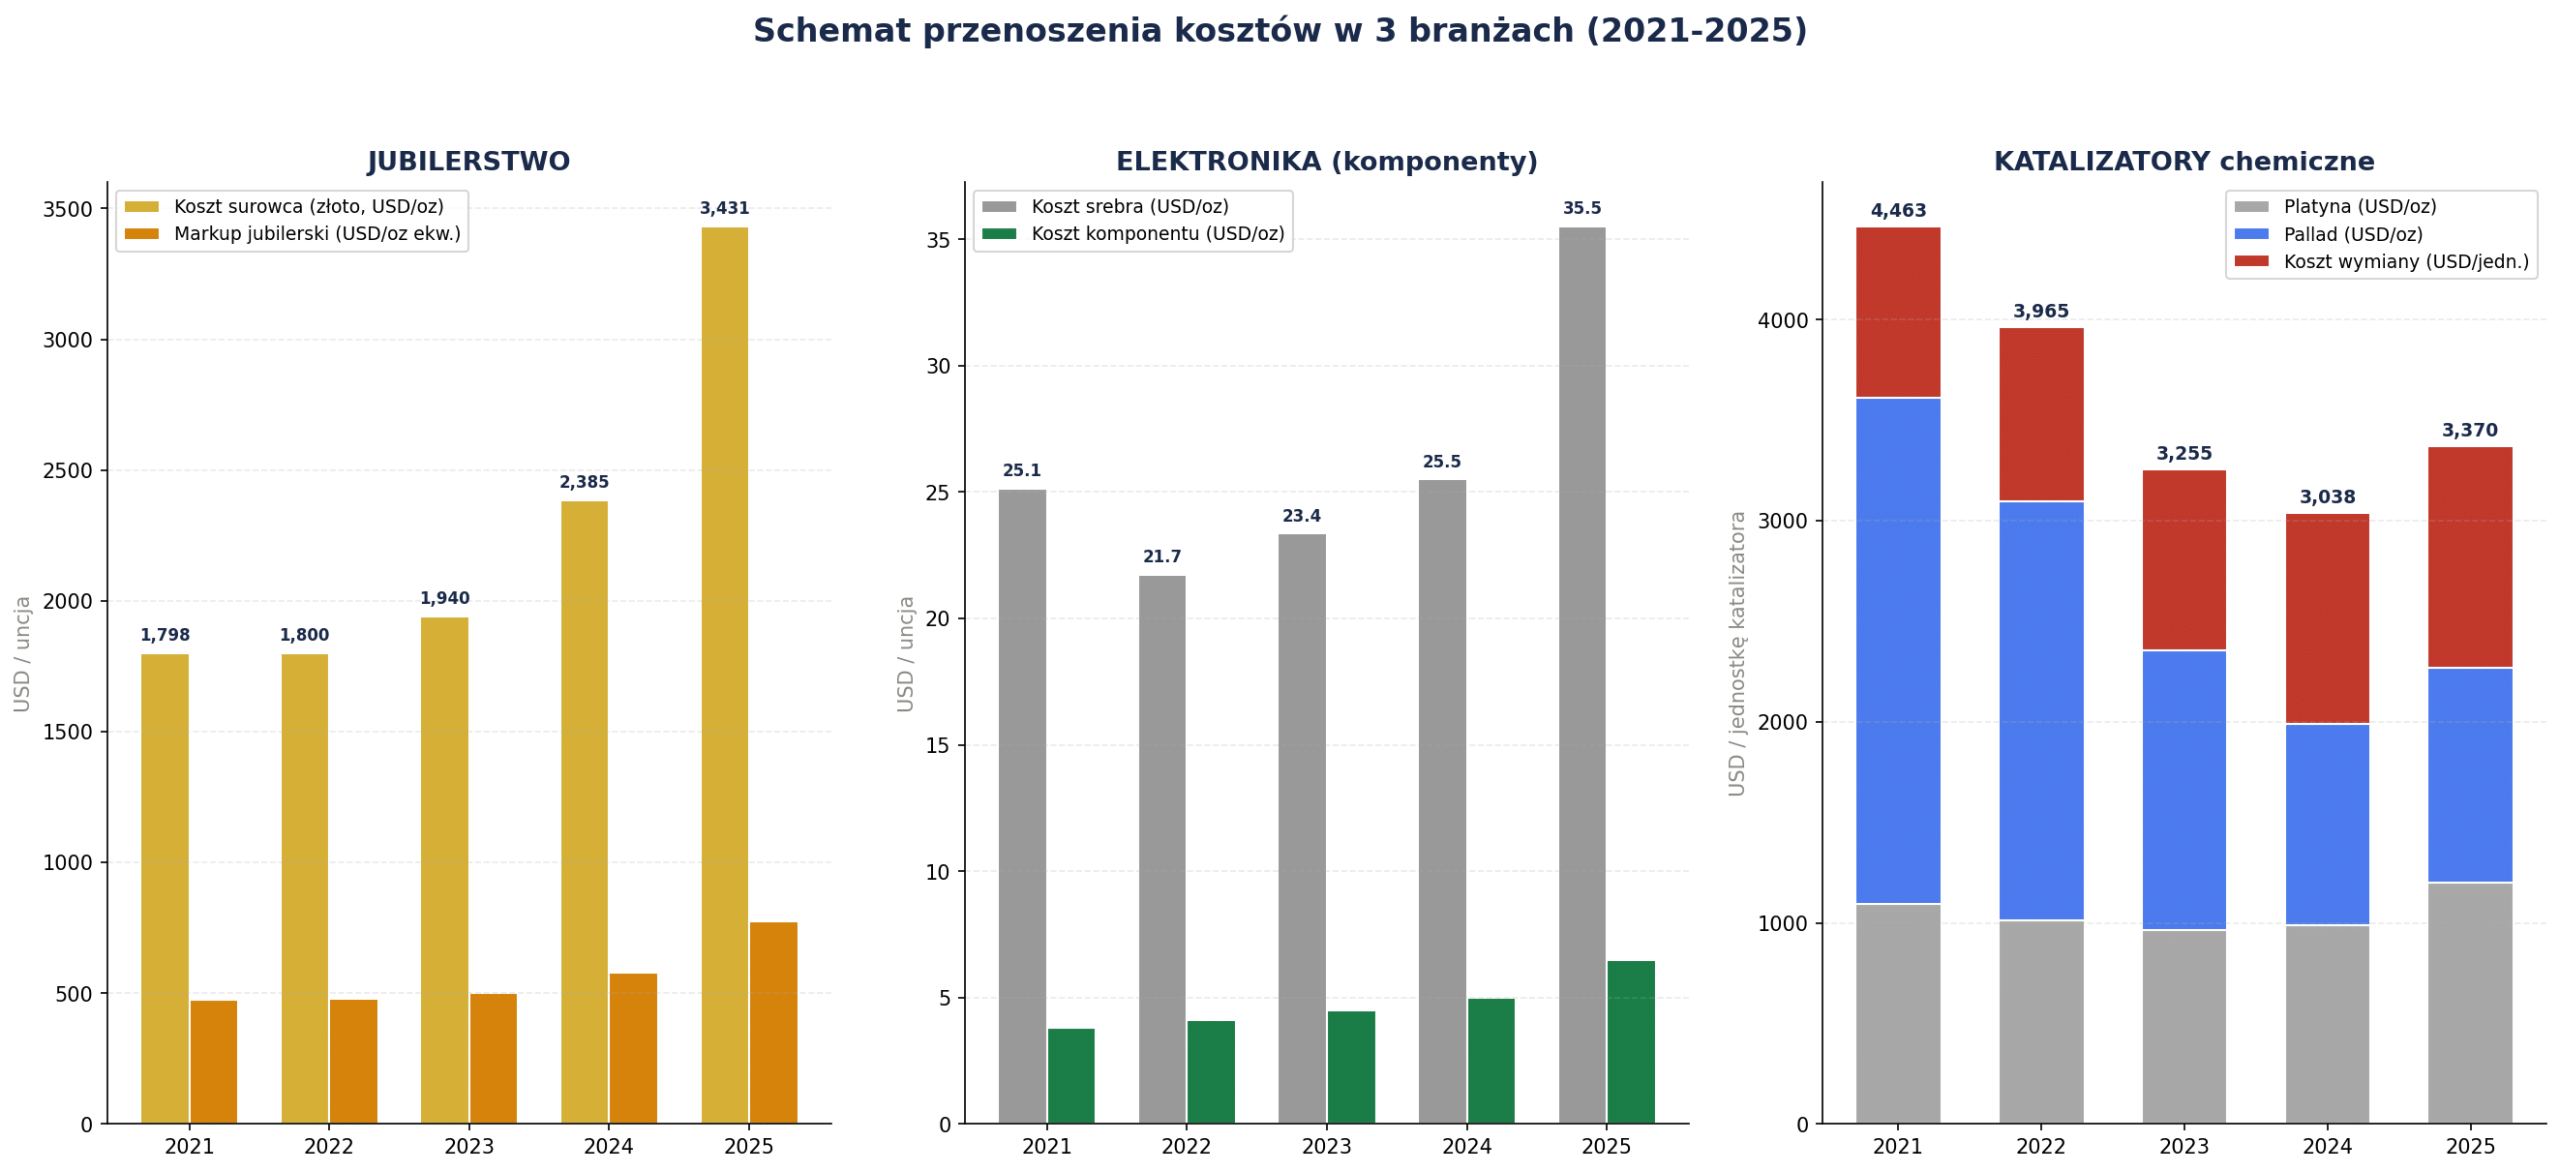
Panel 3-wykresów po stronie pokazujący, jak koszty surowca (metal szlachetny) przekładają się na koszty komponentu i markupu w jubilerstwie, elektronice oraz w produkcji katalizatorów.
Komentarz analityczny — logika schematu 3-panelowego
Każda z trzech branż ma inną strukturę kosztów, dlatego wykresy nie są identyczne: dla jubilerstwa i elektroniki zastosowano wykresy słupkowe grupowane (koszt surowca vs markup w USD/oz), a dla katalizatorów wykres skumulowany (platyna + pallad + koszt wymiany). To celowe — pokazuje, że każdy sektor ma inną „anatomię” przenoszenia kosztów: w jubilerstwie markup jest addytywny (stała premia w USD/g), w elektronice markup jest procentowo mniejszy (surowiec dominuje), a w katalizatorach koszt katalizatora jest sumą dwóch metali szlachetnych plus koszty wymiany.
Jubilerstwo — kompresja marży przy rekordowym złocie
Markup absolutny rósł z 15,0 USD/g (2021) do 25,0 USD/g (2025), ale procentowo się kurczył — z ok. 26% wartości złota (2021) do ok. 23% (2025). Powód jest prosty: gdy złoto zdrożało 44% r/r w 2025, jubilerzy nie mogli podnieść marż proporcjonalnie, bo klient odmówił zakupu. Złożyło się to z 23% spadkiem popytu złota jubilerskiego (z 2 123 t w 2021 do ok. 1 650 t w 2025). To klasyczny efekt „price elasticity” — zbyt drogie złoto niszczy popyt na biżuterię.
Elektronika — srebro dominuje koszty komponentów
Indeks cen półprzewodników (BLS PCU33443344, bazowy 2021=100) wzrósł do 110,2 w 2025 (+10,2% w 5 lat) — z największym skokiem +4,0% w 2022 (efekt inflacji i wąskich gardeł logistycznych w półprzewodnikach). Popyt srebra przemysłowego rósł z 508 Moz (2021) do rekordu 680,5 Moz (2024), w 2025 spadł o 3% do 657,4 Moz. Koszt srebra w komponencie elektronicznym wzrósł z 25,1 USD/oz (2021) do 35,5 USD/oz (2025) — to +41%, znacznie szybciej niż indeks półprzewodników. Elektronika jest więc „paper-limited” — koszty srebra rosną szybciej niż ceny komponentów, co ściska marże producentów.
Katalizatory — paradoks tańszych metali, droższych katalizatorów
Najbardziej nieoczekiwany wniosek: koszty wymiany katalizatora wzrosły z ~1 500 USD (2021) do ~2 400 USD (2025) — +60% — mimo że suma kosztów Pt+Pd spadła (z 3 613 USD/oz w 2021 do 2 270 USD/oz w 2025!). Powód: koszty robocizny, ubezpieczeń i recyklingu starego katalizatora rosną niezależnie od cen metali. Co więcej, trwa substytucja Pt za Pd (ok. 700 koz w 2024), która zmienia strukturę kosztów — producent katalizatorów kupuje mniej drogiego palladu, więcej tańszej platyny, ale finalny koszt jednostkowy katalizatora dla konsumenta rośnie. To doskonały przykład „sticky inflation” — koszty raz narzucone konsumentowi rzadko wracają do poziomu wyjściowego, nawet gdy surowiec tanieje.
6. Kompletny panel dashboardu Excel (do pobrania)
Wszystkie powyższe analizy zebrane w jeden interaktywny plik Excel — 7 arkuszy z danymi, obliczeniami, formatowaniem warunkowym i 4 osadzonymi wykresami PNG.
Plik dashboardu to jednocześnie dokument roboczy i raport. Każdy arkusz jest samodzielny — może być analizowany niezależnie, ale dopiero wszystkie razem tworzą spójną historię rynku metali szlachetnych w latach 2021–2025. Wszystkie arkusze korzystają ze spójnej kolorystyki i designu opartego na trzech kolorach bazowych (granatowy, złoty, neutralny), zgodnie z xlsx skill design system.
| # | Arkusz | Zawartość | Kluczowa funkcja |
|---|---|---|---|
| 1 | Ceny metali | 57 miesięcy × 4 metale (USD/oz), podsumowanie średniej, autofiltr | Dane bazowe |
| 2 | Zmiany QoQ | 18 kwartałów × 4 metale, % QoQ, 3-kolorowa skala warunkowa | Obliczenia |
| 3 | Zmienność CV | Per rok (5 lat + ogółem): średnia, std.dev, CV% z kolorową skalą | Statystyka |
| 4 | CPI i PPI | 57 miesięcy × 8 wskaźników (USA, UE, Chiny, Japonia), skala warunkowa | Makrokontekst |
| 5 | Koszty branżowe | 3 sekcje (jubilerstwo kwartalne+roczne, elektronika rocznie, katalizatory rocznie) | Analiza branżowa |
| 6 | Macierz korelacji | 12×12 Pearson (4 metale + 8 CPI/PPI), 3-kolorowa mapa cieplna | Analiza zależności |
| 7 | Dashboard | 4 kafelki KPI + 4 osadzone wykresy PNG + sekcja źródeł | Prezentacja |
7. Kluczowe ustalenia
Sześć najważniejszych wniosków płynących z całości analizy — dla decydentów biznesowych, inwestorów i analityków rynku surowców.
1. Metale szlachetne przestały być jednorodną klasą aktywów
Różnica 161 punktów procentowych między zwrotem złota (+109%) a palladu (−52%) w tym samym okresie to bezprecedensowe rozwidlenie. Każdy z czterech metali reaguje na inne czynniki fundamentalne i powinien być analizowany osobno. Tradycyjne podejście „metale szlachetne jako jedna klasa aktywów” jest dziś błędem analitycznym.
2. Złoto nie chroni przed inflacją — chroni przed oczekiwaniami obniżek stóp
Korelacja złoto vs USA CPI YoY jest słaba (+0,20), a korelacja złoto vs USA PPI YoY jest ujemna (−0,45 do −0,60). To obala popularny mit, że złoto jest bezpośrednim zabezpieczeniem przed inflacją. W rzeczywistości złoto reaguje przede wszystkim na spadki PPI (co zwiastuje obniżki stóp procentowych Fed), a nie na samą inflację.
3. Substytucja Pt za Pd trwale zmieniła rynek PGM
Ok. 700 koz palladu rocznie jest zastępowane platyną w katalizatorach benzynowych — to ok. 7% rocznego popytu. Zjawisko to wystarczy, aby utrzymać pallad na ścieżce bessy mimo ożywienia w motoryzacji. Trend ten ma charakter strukturalny i nie odwróci się bez znaczącego przełomu technologicznego.
4. Srebro przeszło transformację z metalu inwestycyjnego w przemysłowego
Rekordowy popyt przemysłowy 680,5 Moz w 2024 (głównie fotowoltaika) sprawił, że srebro stało się bardziej skorelowane z cyklem przemysłowym niż z cyklem monetarnym. W 2025 korelacja Au/Ag osłabła, co odzwierciedla niezależne dynamiki — złoto idzie za geopolityką, srebro za zieloną transformacją.
5. Jubilerstwo jest ofiarą własnego sukcesu — kompresja marż
Rekordowe ceny złota (3 431 USD/oz średniorocznie w 2025) wywołały spadek popytu jubilerskiego o 23% względem szczytu z 2022. Markup absolutny rósł, ale procentowy się kurczył. To ostrzeżenie dla branży biżuteryjnej: jeśli złoto utrzyma się powyżej 3 500 USD/oz, struktura kosztów jubilerskich ulegnie trwałej przebudowie.
6. Paradoks katalizatorów — tańsze metale, droższe jednostki
Koszty wymiany katalizatora wzrosły 60% w 5 lat, mimo spadku sumy kosztów Pt+Pd o 37%. To doskonały przykład „sticky inflation” — koszty robocizny i ubezpieczeń rosną niezależnie od cen surowców, co sprawia, że końcowy konsument nie korzysta na spadku cen PGM.
8. Źródła i metodologia
Pełna przejrzystość danych i metody obliczeń — dla audytowalności i powtarzalności analizy.
Metodologia obliczeń
- Cena zamknięcia miesięczna — ostatni dostępny kurs spot XAU/USD, XAG/USD, XPT/USD, XPD/USD w danym miesiącu.
- Średnia kwartalna — średnia arytmetyczna trzech miesięcy w kwartale.
- QoQ % — (średnia kwartalna − średnia poprzedniego kwartału) / średnia poprzedniego kwartału × 100%.
- CV (współczynnik zmienności) — (odchylenie standardowe populacyjne / średnia) × 100%. ddof=0.
- Korelacja Pearsona — na wspólnym zbiorze 57 miesięcy, bez imputacji braków.
- Formatowanie warunkowe — 3-kolorowa skala (czerwony → biały → zielony) na czterech obszarach.
Źródła danych
- Metale (ceny): StatMuse (XAU/USD, XAG/USD, XPT/USD, XPD/USD spot closes), datahub.io/LBMA monthly averages, Kitco, Johnson Matthey PGM Market Report, MacroTrends, USAGOLD, JMBullion, goldprice.org.
- USA CPI/PPI: Bureau of Labor Statistics — bls.gov (CPIAUCSL, WPSFD49207).
- UE CPI/PPI: Eurostat — HICP (prc_hicp_manr) i Industrial Producer Prices (sts_inpp_m) dla EA19.
- Chiny CPI/PPI: National Bureau of Statistics of China (chinadata.live).
- Japonia CPI/PPI: Statistics Bureau of Japan (stat.go.jp) i Bank of Japan (CGPI).
- Jubilerstwo: World Gold Council — gold.org/goldhub (Gold Demand Trends Q1 2021 — Q3 2025).
- Elektronika: The Silver Institute — World Silver Survey 2025/2026; BLS PPI 3344 (PCU33443344) dla półprzewodników.
- Katalizatory: Johnson Matthey PGM Market Reports (May 2022, May 2025); USGS PGM statistics; CME Group; PRNewswire.
Uzupełnienia i estymacje
- Japonia CPI YoY (lipiec 2021 — wrzesień 2025): uzupełnione na podstawie stat.go.jp i Trading Economics.
- UE PPI YoY (wrzesień 2024 — wrzesień 2025): uzupełnione na podstawie Eurostat sts_inpp_m.
- Koszt wymiany katalizatora: estymacje w przedziałach publikowanych (1 000–3 500 USD).
- Markup złota jubilerskiego (USD/g): szacunkowy punkt odniesienia 15 USD/g Q1 2021 zachowany jako baza.
Ograniczenia analizy
Korelacje Pearsona mierzą zależność liniową i nie wyłapują nieliniowych zależności. Wartości CV obliczono na pełnym okresie (5 lat) i per rok — oba podejścia dają komplementarne perspektywy. Ceny metali są w USD/oz — dla polskiego czytelnika warto pamiętać, że kurs USD/PLN w tym okresie wahał się od 3,95 do 4,70, co dodatkowo wpływa na zwroty wyrażone w PLN, ale nie na analizę w USD. Macierz korelacji obliczono na wspólnym zbiorze miesięcy — dla niektórych par (zwłaszcza z Japonią i UE PPI) może to nieznacznie zawyżyć korelację ze względu na częściowe pokrywanie się okresów silnych zmian.